Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Decentralized Applications
Top-Angebote
Produkte zum Begriff Decentralized Applications:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Bitcoin Standard: The Decentralized Alternative to Central Banking, Fachbücher von Saifedean AmmousThe Bitcoin Standard: Die dezentrale Alternative zum Zentralbankwesen ist ein umfassendes Werk, das von dem Ökonomen Saifedean Ammous verfasst wurde. Es bietet eine tiefgehende Analyse der Geschichte, Eigenschaften und zukünftigen Möglichkeiten von Bitcoin als dezentrale Währungsalternative zu traditionellen Zentralbanken. Das Buch beleuchtet die Entwicklung der Geldtechnologien und deren Einfluss auf die Gesellschaft, Wirtschaft und Politik. Ammous argumentiert, dass Bitcoin nicht nur als Zahlungsmittel für illegale Aktivitäten betrachtet werden sollte, sondern vielmehr als ein neutrales, marktorientiertes System, das das Potenzial hat, individuelle Freiheit und Wohlstand zu fördern. Die Lektüre ist besonders wertvoll für alle, die ein fundiertes Verständnis für die Rolle von Bitcoin in der digitalen Wirtschaft der Zukunft erlangen möchten. Es wird als unverzichtbare Ressource für moderne Gesellschaften angesehen, die sich mit den Herausforderungen und Chancen des digitalen Geldes auseinandersetzen. - Umfassende Analyse der Geldgeschichte und -technologien - Erörterung der Vorteile von solidem Geld gegenüber unsolidem Geld - Argumentation für Bitcoin als dezentrale Alternative zu nationalen Zentralbanken - Prägnante Darstellung der wirtschaftlichen und politischen Implikationen von Bitcoin.29,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Decentralized Applications:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Decentralized Finance, Fachbücher von Sami BaslyDas Fachbuch 'Decentralized Finance' bietet einen umfassenden Einblick in das dynamische Feld der dezentralen Finanzsysteme. Es beleuchtet, wie unternehmerische Akteure diese innovativen Technologien nutzen können, um traditionelle Finanzstrukturen zu transformieren. Das Buch erklärt die Grundlagen von Peer-to-Peer-Kreditvergabe, dezentralen Börsen und vertrauenslosen Systemen, die auf der Blockchain-Technologie basieren. Es wird aufgezeigt, wie diese Technologien zu einer inklusiveren und kosteneffizienteren Finanzwelt beitragen können, indem sie den Zugang zu Finanzdienstleistungen erleichtern und traditionelle Vermittler überflüssig machen. Darüber hinaus werden die Herausforderungen und Chancen, die mit der Implementierung dieser disruptiven Technologien einhergehen, detailliert dargestellt. Das Buch richtet sich an Fachleute und Unternehmer, die sich mit den Potenzialen und Risiken der dezentralen Finanzwelt auseinandersetzen möchten. Es bietet fundierte Analysen und praxisnahe Beispiele, die den Leser befähigen, die Auswirkungen dieser Technologien auf das Finanzsystem besser zu verstehen und strategisch zu nutzen.155,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Decentralized Applications
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Bitcoin Standard: The Decentralized Alternative to Central Banking, Fachbücher von Saifedean AmmousThe Bitcoin Standard: Die dezentrale Alternative zum Zentralbankwesen ist ein umfassendes Werk, das von dem Ökonomen Saifedean Ammous verfasst wurde. Es bietet eine tiefgehende Analyse der Geschichte, Eigenschaften und zukünftigen Möglichkeiten von Bitcoin als dezentrale Währungsalternative zu traditionellen Zentralbanken. Das Buch beleuchtet die Entwicklung der Geldtechnologien und deren Einfluss auf die Gesellschaft, Wirtschaft und Politik. Ammous argumentiert, dass Bitcoin nicht nur als Zahlungsmittel für illegale Aktivitäten betrachtet werden sollte, sondern vielmehr als ein neutrales, marktorientiertes System, das das Potenzial hat, individuelle Freiheit und Wohlstand zu fördern. Die Lektüre ist besonders wertvoll für alle, die ein fundiertes Verständnis für die Rolle von Bitcoin in der digitalen Wirtschaft der Zukunft erlangen möchten. Es wird als unverzichtbare Ressource für moderne Gesellschaften angesehen, die sich mit den Herausforderungen und Chancen des digitalen Geldes auseinandersetzen. - Umfassende Analyse der Geldgeschichte und -technologien - Erörterung der Vorteile von solidem Geld gegenüber unsolidem Geld - Argumentation für Bitcoin als dezentrale Alternative zu nationalen Zentralbanken - Prägnante Darstellung der wirtschaftlichen und politischen Implikationen von Bitcoin.29,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Red Hat Enterprise Linux for SAP Applications``` Red Hat Enterprise Linux for SAP Applications – Enterprise-Linux für SAP-Anwendungsumgebungen Eine professionelle Red Hat Subskription für Unternehmen, die SAP-Anwendungsserver und SAP NetWeaver-nahe Szenarien auf Red Hat Enterprise Linux betreiben möchten. Red Hat Enterprise Linux for SAP Applications ist eine Red Hat Subskriptionslösung für professionelle SAP-nahe Linux-Infrastrukturen. Die Lösung richtet sich an Unternehmen, Rechenzentren und IT-Organisationen, die SAP-Anwendungsserver, SAP NetWeaver-nahe Prozesse oder weitere SAP-bezogene Anwendungskomponenten auf einer stabilen Enterprise-Linux-Plattform betreiben möchten. Wenn Sie diese Red Hat Lösung kaufen , erhalten Sie eine passende Subskription für den vorgesehenen Einsatzbereich. Ihre Bestellung wird über unsere sichere Zahlung verarbeitet und anschließend digital bereitgestellt. Weitere passende Lösungen finden Sie in unserer Kategorie Red Hat kaufen . Diese Subskription eignet sich besonders für Organisationen, die SAP-Anwendungsumgebungen auf einer professionellen Linux-Basis betreiben und dabei Wert auf kontrollierte Systempflege, klare Betriebsprozesse und eine nachvollziehbare Plattformstrategie legen. Für SAP Applications auf Red Hat Enterprise Linux Red Hat Enterprise Linux for SAP Applications ist auf Unternehmen ausgerichtet, die SAP-bezogene Anwendungssysteme auf einer stabilen und professionellen Linux-Plattform betreiben möchten. Die Lösung kann als Grundlage für SAP-Anwendungsserver, SAP NetWeaver-nahe Szenarien und zentrale Unternehmensprozesse genutzt werden. Gerade bei SAP-nahen Anwendungen ist eine einheitliche Betriebssystembasis wichtig. Diese Subskription unterstützt IT-Teams dabei, SAP-bezogene Systeme klarer in vorhandene Betriebs-, Sicherheits- und Verwaltungsprozesse einzubinden. Stabile Plattform für SAP-Anwendungsserver SAP-Anwendungsserver und SAP NetWeaver-nahe Prozesse sind häufig eng mit zentralen Geschäftsabläufen verbunden. Deshalb benötigen sie eine Plattform, die zuverlässig betrieben, sauber gepflegt und nachvollziehbar administriert werden kann. Red Hat Enterprise Linux for SAP Applications schafft eine professionelle Grundlage für solche Einsatzbereiche. Unternehmen können damit eine SAP-nahe Linux-Umgebung aufbauen, die besser zu internen Standards, Sicherheitsanforderungen und betrieblichen Abläufen passt. Für kontrollierte SAP-nahe Betriebsprozesse Professionelle SAP-nahe Linux-Systeme benötigen klare Prozesse für Betrieb, Aktualisierung, Sicherheit und Administration. Red Hat Enterprise Linux for SAP Applications unterstützt Unternehmen dabei, solche Anforderungen strukturierter abzubilden. Die Lösung eignet sich für Organisationen, die SAP-Anwendungsumgebungen nicht isoliert betreiben möchten, sondern in ein professionelles Linux- und Betriebsmodell integrieren wollen. Geeignet für SAP NetWeaver-nahe Szenarien Diese Red Hat Subskription kann besonders für Umgebungen relevant sein, in denen SAP NetWeaver-nahe Anwendungen, SAP-Anwendungsserver oder weitere SAP-bezogene Komponenten auf Red Hat Enterprise Linux betrieben werden. Da SAP-Umgebungen je nach Anwendung, Architektur und Herstellerfreigabe unterschiedliche Anforderungen haben können, sollte vor dem Einsatz immer geprüft werden, welche SAP-Komponenten konkret abgedeckt werden sollen und welche technischen Voraussetzungen für die jeweilige Umgebung relevant sind. Mehr Struktur für SAP-nahe Linux-Systeme In SAP-nahen Linux-Umgebungen müssen Systemstände, Updates, Rollen, Workloads und technische Zuständigkeiten sauber organisiert werden. Diese Subskription kann helfen, Red Hat Enterprise Linux als einheitlichere Plattformbasis für SAP-Anwendungsumgebungen einzusetzen. Das ist besonders hilfreich, wenn geschäftsrelevante Anwendungen, zentrale Plattformdienste oder mehrere SAP-nahe Systeme innerhalb einer professionellen IT-Landschaft betrieben werden. Für professionelle Unternehmensumgebungen Red Hat Enterprise Linux for SAP Applications eignet sich für Unternehmen, die SAP-bezogene Anwendungssysteme auf einer professionellen Enterprise-Linux-Plattform betreiben möchten. Dazu können SAP-Anwendungsumgebungen, zentrale Unternehmensanwendungen, Plattformdienste und weitere geschäftsrelevante Systeme gehören. Die Lösung unterstützt eine strukturierte Plattformstrategie, bei der Betriebssystem, Sicherheit, Systempflege und administrative Abläufe sinnvoll miteinander verbunden werden. Dadurch können IT-Teams ihre SAP-nahe Linux-Umgebung kontrollierter betreiben und vorhandene Standards konsequenter umsetzen. Red Hat Subskription für SAP Applications Red Hat Enterprise Linux for SAP Applications ist keine allgemeine Desktop-Software, sondern eine Subskription für professionelle Linux- und SAP-Anwendungsumgebungen. Sie sollte im Zusammenhang mit der vorhandenen Infrastruktur, den SAP-Anwendungskomponenten und den betrieblichen Anforderungen betrachtet werden. Vor dem Einsatz sollte geprüft werden, welche Systeme, Anwendungen und Plattformprozesse ab...862,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
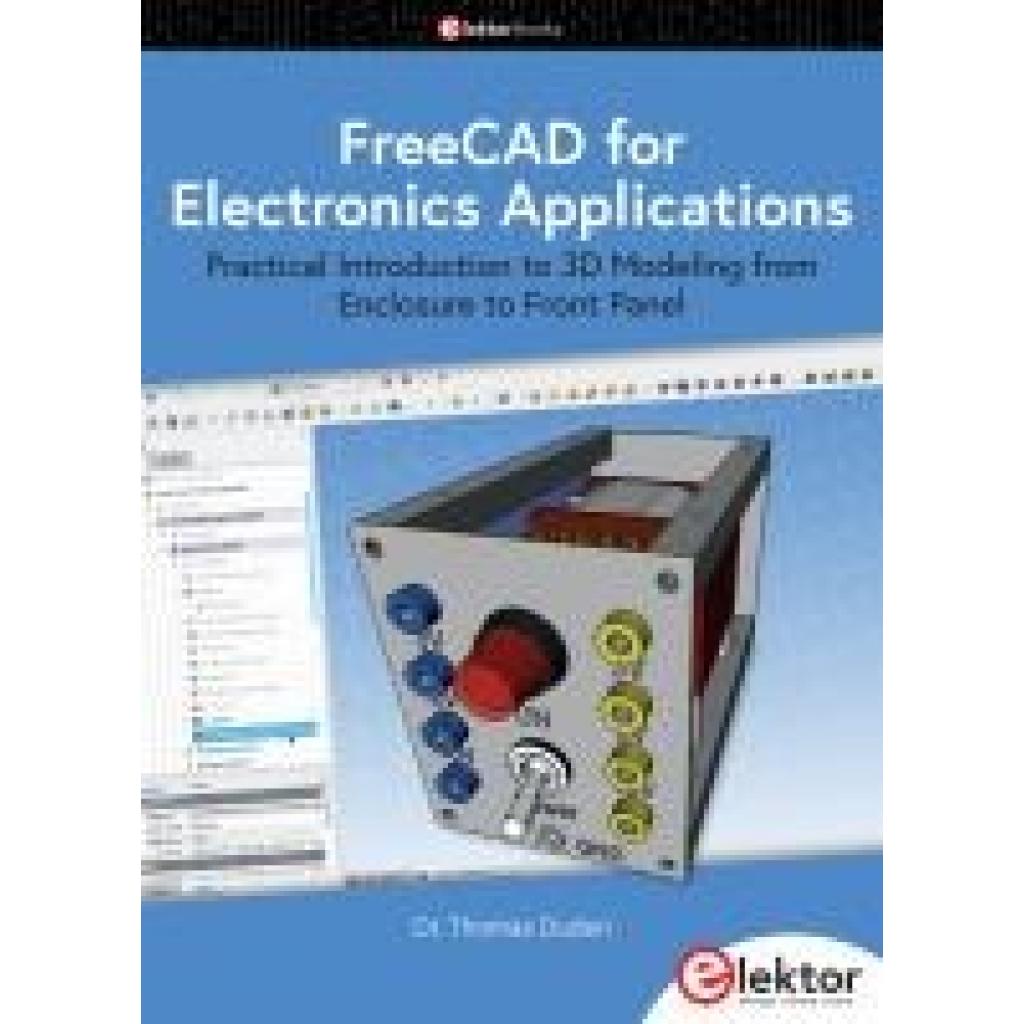
Duden, Thomas: FreeCAD for Electronics ApplicationsFreeCAD for Electronics Applications , Practical Introduction to 3D Modeling from Enclosure to Front Panel , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20230925, Produktform: Kartoniert, Autoren: Duden, Thomas, Seitenzahl/Blattzahl: 476, Abbildungen: farbige Abbildungen, Keyword: 3D; Design; FreeCAD; KiCAD; Modeling, Fachschema: CAD - Computer Aided Design~3D-Druck, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 172, Höhe: 30, Gewicht: 860, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,36,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.